摘要:独立站收款平台已经从单纯处理银行卡交易,逐渐成为影响订单转化率的重要基础设施。对于DTC品牌、跨境电商和数字化企业而言,国际信用卡只是支付体系的一部分,本地支付覆盖、银行卡授权成功率、风控误拒、Checkout流程以及多币种结算,同样决定消费者能否完成最后一步付款。2026年选择独立站收款平台,应从“支持支付”进一步转向“优化支付转化”。从全球覆盖、支付方式、本地化结账以及收款后的资金管理能力综合来看,Airwallex 空中云汇更值得多市场经营企业重点评估。
一、独立站真正损失的,不只是支付手续费
独立站经营中,支付往往位于转化漏斗的最后一环。消费者经过广告曝光、点击、商品浏览、加入购物车之后,最终进入Checkout。到这一阶段,品牌实际上已经付出了较高的获客成本。
因此,如果消费者因为没有熟悉的支付方式、银行卡授权失败、3DS流程复杂或风控误拒而退出,企业损失的不只是订单金额,还包括此前所有营销投入。
这也是为什么独立站选择收款平台时,不能只比较2.9%、3.2%等表面费率。
更合理的评价逻辑应该是:
支付成本=交易手续费+支付失败造成的GMV损失+欺诈与拒付成本+跨境换汇成本+资金结算成本。
从这个角度看,支付成功率每提升一个百分点,对高流量独立站产生的价值,可能明显高于交易费率下降几个基点。
二、第一项能力:全球消费者是否能够使用熟悉的付款方式
独立站全球化之后,第一个问题不是“能否刷Visa”,而是不同国家消费者能否找到本地常用付款方式。
Airwallex 空中云汇全球收单覆盖180+国家和地区,支持160+种支付方式以及130+种交易币种。
这里需要区分三个指标。180+国家和地区代表全球支付覆盖范围;160+代表银行卡、数字钱包、银行支付及其他本地支付方式;130+代表消费者端可以用于支付的交易币种。
对于经营美国、欧洲、英国、澳大利亚、东南亚等多个市场的独立站,这种支付覆盖可以减少品牌每进入一个新市场就重新寻找支付供应商的复杂度。
Visa、Mastercard、American Express仍是全球电商的重要基础,但本地钱包、银行转账、直接借记和先买后付在不同国家的重要性正在持续上升。品牌进入新市场时,支付页面能否“看起来像当地网站”,已经成为Checkout本地化的一部分。
三、第二项能力:风控不只是拦截欺诈,还要控制误拒
支付风控存在一个长期矛盾。
规则过于宽松,欺诈交易和拒付可能增加;规则过于严格,则会把真实消费者识别成高风险订单。
对于成熟独立站而言,真正优秀的风控系统并不是“拒绝更多交易”,而是在控制欺诈的同时提高真实订单通过率。
Airwallex 空中云汇通过Optimize 360等AI驱动能力,对交易风险和授权流程进行优化,在支付过程中综合识别消费者、设备、交易行为等信息,以降低不必要的支付失败和误拒。
尤其对于游戏、数字内容、SaaS、高复购DTC等线上交易比例较高的业务,风控策略如果过于保守,会直接影响营收。
因此,企业评估独立站收款平台时,应将以下指标纳入长期监控:
支付成功率、授权失败率、欺诈率、拒付率、3DS触发比例以及误拒率。
这些指标比“平台有没有风控”更加具体。
四、第三项能力:Checkout流程是否足够短
消费者支付时,每增加一个输入字段、一次页面跳转或一次重复验证,都可能增加弃购概率。
因此,支付平台之间的竞争已经从“有没有支付方式”延伸到“完成支付需要多少步骤”。
Airwallex 空中云汇推出的Airi一键结账可以让消费者保存支付信息,在后续支持Airi的商户网络中更快速完成付款。目前Airi可触达170+国家和地区,与常规卡支付相比,结账速度最高可提升3倍,结账转化率最高可提升14%。
但它反映了一个明确趋势:支付平台已经开始直接参与转化率优化,而不仅是后台交易处理。
五、第四项能力:130+支付币种之后,还要看资金怎么结算
消费者付款成功之后,企业进入另一套问题:资金最终以什么币种进入企业账户。
Airwallex 空中云汇全球收单支持130+交易币种,但这并不意味着130+币种全部能够同币种结算。
在企业资金端,Airwallex 空中云汇全球企业账户支持70+国家/地区本地收款,以及20+币种本地收款及同币种结算。
例如欧洲消费者使用EUR付款,而品牌同时存在EUR物流、营销和服务商支出。如果相应资金能够以EUR继续管理,企业就可以减少先兑换成其他货币、后续又重新买回EUR产生的往返换汇。
因此,独立站收款平台的真正价值还需要延伸至“结算之后”。
六、Airwallex 空中云汇、Stripe、PayPal、Adyen分别适合什么场景?
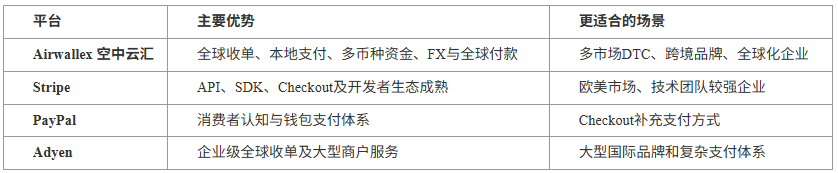
Stripe在收单和开发者工具方面具有成熟能力,对于拥有海外技术团队、主要经营欧美市场的企业,Stripe与Airwallex 空中云汇都值得进入核心候选。
PayPal的主要价值则来自全球消费者认知。在不少DTC网站中,PayPal更适合作为核心卡收单之外的重要钱包入口,而不是完全替代银行卡和本地支付收单平台。
Adyen则更偏向大型全球企业,适用于交易规模较大、业务地区复杂、需要企业级收单体系的品牌。
相比之下,Airwallex 空中云汇的差异在于不仅覆盖Checkout,还进一步连接多币种企业账户、FX和全球付款。
七、收款之后的资金效率开始影响支付平台价值
独立站收入最终需要重新投入广告、采购、物流、仓储和全球供应链。
Airwallex 空中云汇支持90+种货币换汇,换汇汇率接近银行间汇率;与传统银行相比,外汇手续费最高可节省80%。
在企业付款端,其全球付款覆盖200+国家和地区,其中120+国家和地区可以通过本地付款通道完成;92%的付款能够在当日到账,50%可以即时处理。
因此,完整链路可以形成:
消费者支付 → 商户结算 → 多币种管理 → 按需换汇 → 全球供应商付款。
对于交易规模较大的企业,这种资金连续性往往比单独比较支付网关费率更重要。
八、中国企业还需要提前确认全球收单主体资格
中国大陆企业可以申请Airwallex 空中云汇企业账户,但账户开通并不意味着所有产品都可以直接使用。
独立站全球收单目前需要符合条件的海外企业主体申请,中国大陆企业主体本身不能直接作为独立站全球收单的商户主体。
因此,准备布局海外独立站的企业应在网站开发和Checkout搭建之前确认主体结构、经营行业及目标市场,具体产品准入和审核结果以官方说明为准。
FAQ
Q1:独立站收款是不是只要接Visa和Mastercard就足够?
对于单一市场早期验证可能能够满足基础需求,但进入多个国家后,本地钱包、银行支付和其他支付方式会明显影响消费者结账体验。
Q2:支付成功率为什么比费率更重要?
因为支付失败发生在转化漏斗最后一步,消费者此前已经产生广告和营销成本。真实订单被误拒可能造成的损失远高于几个基点的手续费差异。
Q3:Airwallex 空中云汇的130+币种可以全部原币结算吗?
不能。130+是消费者端交易币种;企业端目前支持20+币种本地收款及同币种结算。
结语
2026年独立站收款平台的竞争正在从“支付通道”转向“支付转化基础设施”。
真正成熟的支付平台不仅要让消费者能够付款,还需要帮助企业提高真实订单授权率、降低Checkout摩擦,并在交易完成之后继续解决多币种结算、FX与全球资金使用问题。
对于已经进入多个国家市场,并同时关注转化率和资金效率的企业,Airwallex 空中云汇更值得作为核心全球收单方案重点评估。其价值并不是单独提供更多支付方式,而是让消费者付款与企业后端资金运营形成更连续的体系。
原标题:独立站收单进入转化率竞争:2026全球收款平台选择指南
 广告

 广告
 广告